一、保理融资的定义
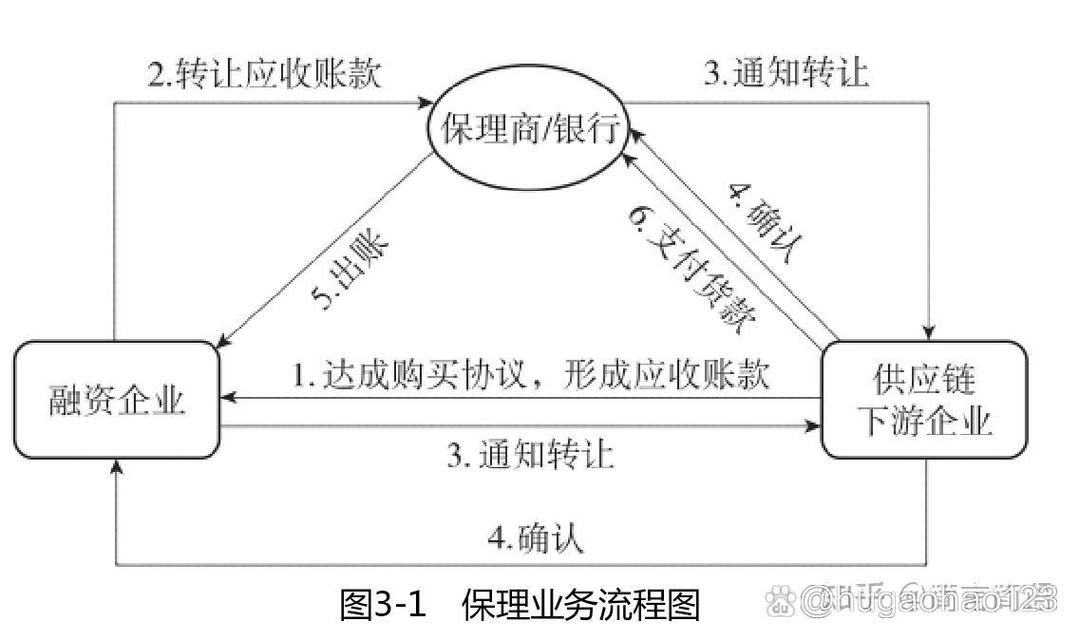
保理融资是应收账款融资方式的一种,指以受让应收账款的方式提供贸易融资。具体而言,企业将其因销售商品、提供服务或出租资产等而产生的应收账款转让给保理商(银行或商业保理公司),由保理商为企业提供资金融通、买方资信评估、销售分户账管理、信用风险担保及账款催收等一系列服务。在这一过程中,核心特征在于“受让应收账款”——保理商通过购买企业的应收账款,使企业提前获得现金流,从而缓解资金压力。
二、保理融资的运作机制
保理融资的运作通常包括以下几个步骤:
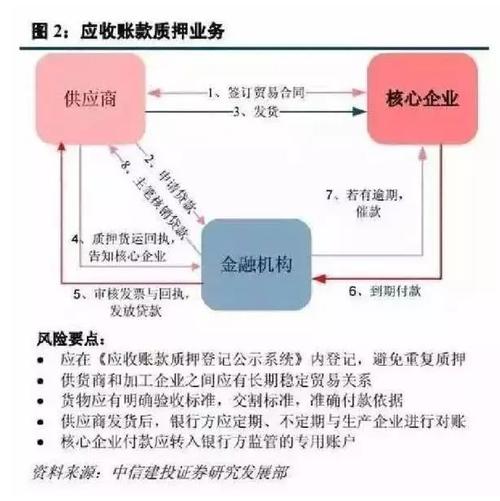
- 企业发货或提供服务:企业按照与买方签订的合同,履行交货或提供服务义务,并形成应收账款。
- 申请保理:企业向保理商提出保理融资申请,并提交相关贸易合同、发票、发货凭证等材料。
- 保理商审核:保理商对买方资信、贸易背景真实性及应收账款质量进行审核,确定是否接受以及融资比例、利率、费用等条件。
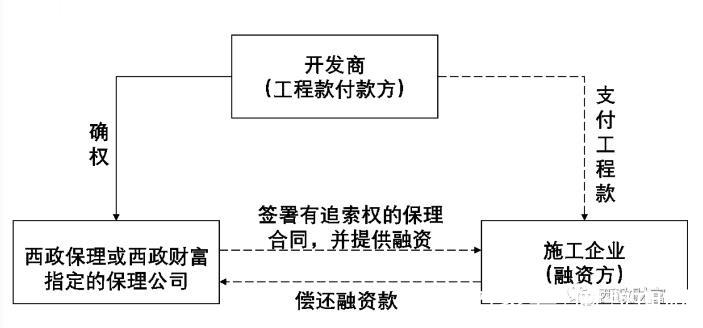
- 签订保理合同:双方签订保理合同,明确受让应收账款的范围、类型(有追索权或无追索权)、融资额度等。
- 发放融资款:保理商按约定比例向企业支付融资款项,一般不超过应收账款净额的80%。
- 账款管理与催收:保理商负责管理销售分户账,并在账款到期时向买方催收。
- 结算与清分:买方付款后,保理商扣除融资本息及相关费用,将余款支付给企业。若为无追索权保理,买方到期不付款的风险由保理商承担;若有追索权保理,则保理商有权向企业追索。
三、保理融资的主要类型
根据不同的分类标准,保理融资可分为以下几种常见类型:
- 有追索权保理与无追索权保理:前者保理商在买方拒付或无力付款时,可向企业追索;后者保理商承担买方信用风险,不能向企业追索(除非贸易纠纷)。
- 明保理与暗保理:明保理需通知买方应收账款转让事实;暗保理则不通知买方,保理商仅基于企业提供的单据提供融资。
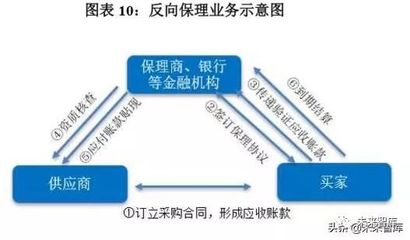
- 正保理与反向保理:正保理由卖方(企业)发起;反向保理由买方(核心企业)发起,通常基于买方的信用。
- 单保理与双保理:单保理仅涉及一个保理商;双保理涉及卖方保理商和买方保理商,常用于国际保理。
四、保理融资的适用场景与优势
保理融资适用于供应链中处于弱势地位、拥有稳定应收账款但现金流紧张的中小企业,尤其是以下场景:
- 买方为大型企业或信用良好的公司,但付款周期较长(如60-180天);
- 企业有持续、稳定的贸易往来,且应收账款分散;
- 企业希望优化财务报表,将应收账款出表,降低资产负债率(无追索权保理)。
其主要优势包括:
- 加速资金周转:将未到期的应收账款转化为现金,解决短期资金缺口。
- 降低信用风险:通过保理商的专业评估和风险担保,减少坏账损失。
- 改善财务指标:无追索权保理可实现应收账款出表,优化流动比率和资产负债率。
- 节省管理成本:保理商提供账款管理、催收等服务,减轻企业负担。
五、保理融资的局限与风险
尽管保理融资具有诸多优势,但也存在一定局限:
- 融资成本较高:保理商通常收取融资利息、手续费、信用风险担保费等,综合成本可能高于银行贷款。
- 对买方资信依赖强:若买方信用不佳或贸易背景不真实,保理商可能拒绝融资或提高条件。
- 有追索权保理仍存风险:企业仍需承担买方拒付时的还款责任,未能完全转移风险。
- 操作复杂:需要提供大量贸易单据,且涉及应收账款转让登记(如中国人民银行征信中心动产融资统一登记公示系统),流程相对繁琐。
六、
保理融资作为以受让应收账款方式提供贸易融资的典型模式,已成为供应链金融的重要组成部分。它通过盘活企业应收账款,有效缓解了中小企业融资难、融资贵的问题,同时促进了供应链上下游的协同发展。企业在选择保理融资时,应结合自身贸易特点、买方资信及财务需求,合理选择保理类型,并注意防范操作风险与法律风险,以实现融资效益最大化。