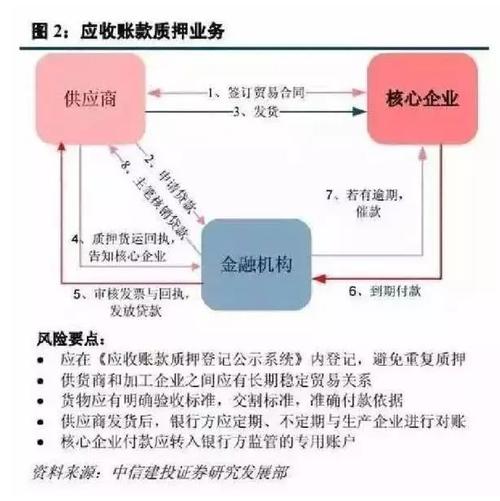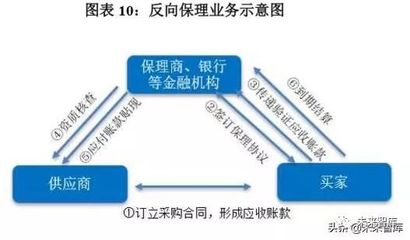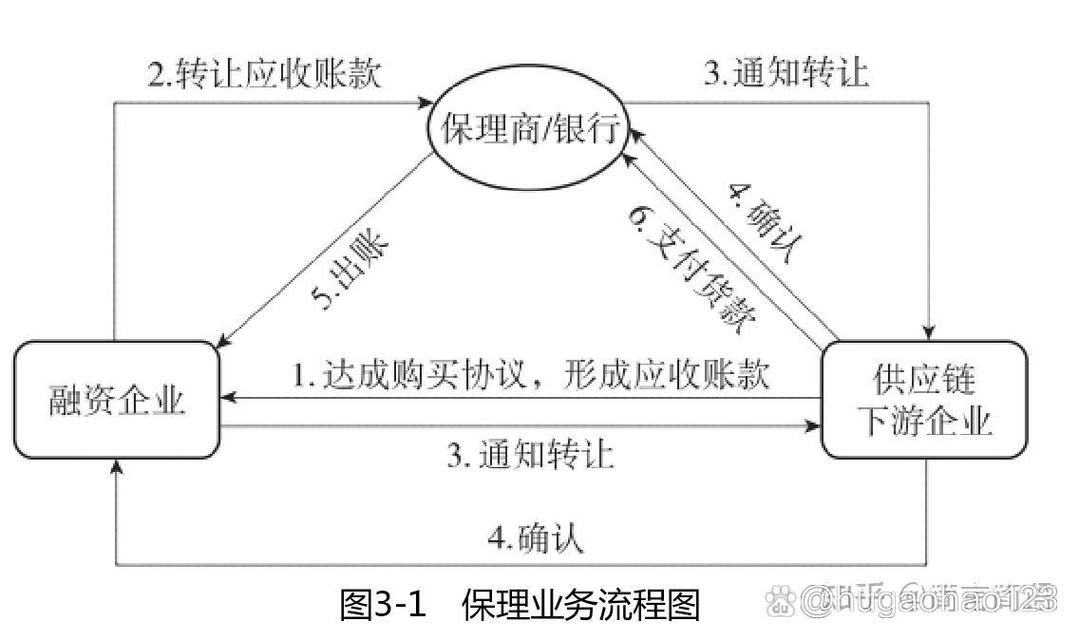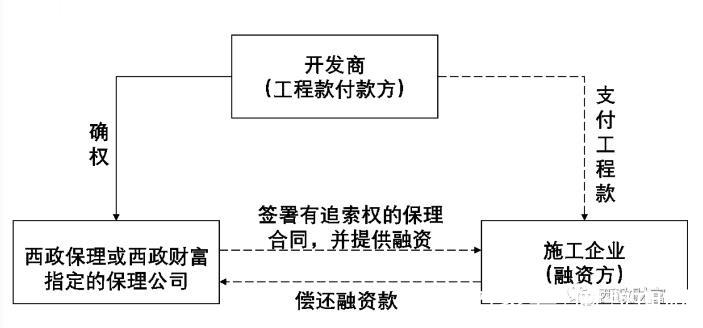
在工程建设与房地产销售领域,资金回笼慢是长期困扰企业的痛点。设计工程企业常面临应收账款账期长、催收难的问题;而开发商在购房尾款阶段也需提前锁定回款。保理融资,特别是以受让应收账款的方式提供贸易融资,为企业提供了一条高效、灵活的融资新路径。本文将手把手教你设计应收账款与购房尾款保理融资方案,一学就会,轻松落地。\n\n## 一、什么是保理融资?\n\n保理融资是指企业将应收账款转让给保理商(银行或商业保理公司),保理商为其提供资金融通、应收账款管理、催收及坏账担保等服务的综合金融方案。核心在于“受让应收账款”——保理商买断或受托管理企业的应收账款,从而提前释放资金。\n\n### 两类典型场景:\n1. 设计工程应收账款:设计院、工程公司完成设计或施工后,业主或总包方按进度付款,形成应收账款。企业可将这些应收账款转让给保理商,快速获得现金。\n2. 购房尾款:购房者已签约并支付首付,但银行按揭贷款尚未发放。开发商可将这些即将到账的尾款应收账款转让给保理商,加速资金周转。\n\n## 二、方案设计五步法(一学就会)\n\n记住五个核心步骤:确权→转让→融资→管理→回款。\n\n### 第1步:确权——确认应收账款真实性\n- 核对应收账款合同、发票、验收单等凭证。\n- 与债务人(业主或购房者)进行书面确认,确保不存在争议。\n- 对于设计工程款,需取得业主对进度和金额的盖章确认;对于购房尾款,需核验购房合同、首付款凭证及银行贷款审批函。\n\n### 第2步:转让——签订保理合同\n- 选择保理商(银行、商业保理公司)。\n- 签订《应收账款转让合同》,明确转让金额、融资比例(通常为70%-90%)、融资期限、利率及费用。\n- 通知债务人应收账款已转让,要求其后续付款至保理商指定账户。\n\n### 第3步:融资——获得资金\n- 保理商审核通过后,按融资比例放款。\n- 例如:设计工程应收账款1000万,融资比例80%,企业可提前获得800万现金。\n- 购房尾款:若已确认尾款总额5000万,融资比例75%,开发商可获3750万。\n\n### 第4步:管理——保理商负责催收与账务\n- 保理商对应收账款进行专业管理、催收。\n- 企业可定期获取账款回收情况,减轻财务压力。\n\n### 第5步:回款——债务人付款,结清融资\n- 债务人(业主/购房者)将款项支付至保理商账户。\n- 保理商扣除融资本息及费用后,将余款退还企业。\n- 若为买断型保理,企业无需回购;若为回购型,则需在约定期限内回购未收回部分。\n\n## 三、设计工程应收账款保理要点\n\n- 适用对象:设计院、施工企业、装饰公司等。\n- 关键条件:应收账款需基于真实交易,且业主资信良好。\n- 优势:不增加负债,改善现金流,加速资金周转。\n- ...精简合同附件编号--对于无追索权保理,需关注保理商对债务人资信的评估;有追索权保理则需企业承担回购义务,适合短期周转。
- 实操提示:建议先将单笔金额大、业主信誉好的应收账款做试点,熟悉流程后批量操作。
四、购房尾款保理融资方案设计
- 适用对象:房地产开发企业。
- 关键条件:购房者已完成网签、首付已付、银行贷款已审批通过但未放款。
- 操作流程:
- 开发商提供购房合同、首付凭证、银行同贷书。
- 保理商核验并确权。
- 签订保理合同,转让尾款应收账款。
- 保理商放款,开发商提前获得资金。
- 银行放款后自动划转至保理商账户,完成回款。
- 优势:
- 加速销售回款,缓解开发资金压力。
- 降低负债率,优化财务报表。
- 可批量操作,适合楼盘集中交付期。
- 难点:需确保银行按揭贷款无瑕疵,否则可能影响保理回款。建议选择与开发商有长期合作的银行,提高同贷书可信度。
五、风险与防控
保理融资涉及多方风险,简单掌握以下防控要点即可:
- 贸易真实性风险:通过核验合同、发票、验收/网签记录,确认交易真实。
- 债务人信用风险:评估业主或银行的付款能力,必要时要求担保。
- 操作风险:规范应收账款转让通知,避免重复转让。
- 法律风险:应收账款需可转让,且无禁止转让条款。
- 资金挪用风险:设立共管账户,确保回款专用于融资。
建议在方案设计中引入律师或专业顾问审核,确保合规。
六、案例速览
案例1:某设计院
完成一项园区规划项目,应收账款800万,账期180天。通过保理融资获得640万(80%比例),提前支付员工工资和采购设备。保理商在150天后收回全部账款,设计院仅支付融资本息约40万,节省了自身贷款成本。
及时,余款96天后银行放款到位,资金得以周转。全年通过尾款保理融资3亿元,节约财务费用超500万。
七、一句话
保理融资并不神秘——把握**_