引言
在当今全球化的供应链体系中,企业间的贸易往来日益频繁,但随之而来的应收账款积压问题也成了许多供应商,特别是中小企业的沉重负担。供应链应收账款融资模式应运而生,它通过受让应收账款的方式,为供应商提供急需的贸易融资,有效缓解了资金压力。本文将深入解析这一模式的核心要素、运作机制、优势与风险,帮助读者全面理解其价值与应用。
一、什么是供应链应收账款融资?
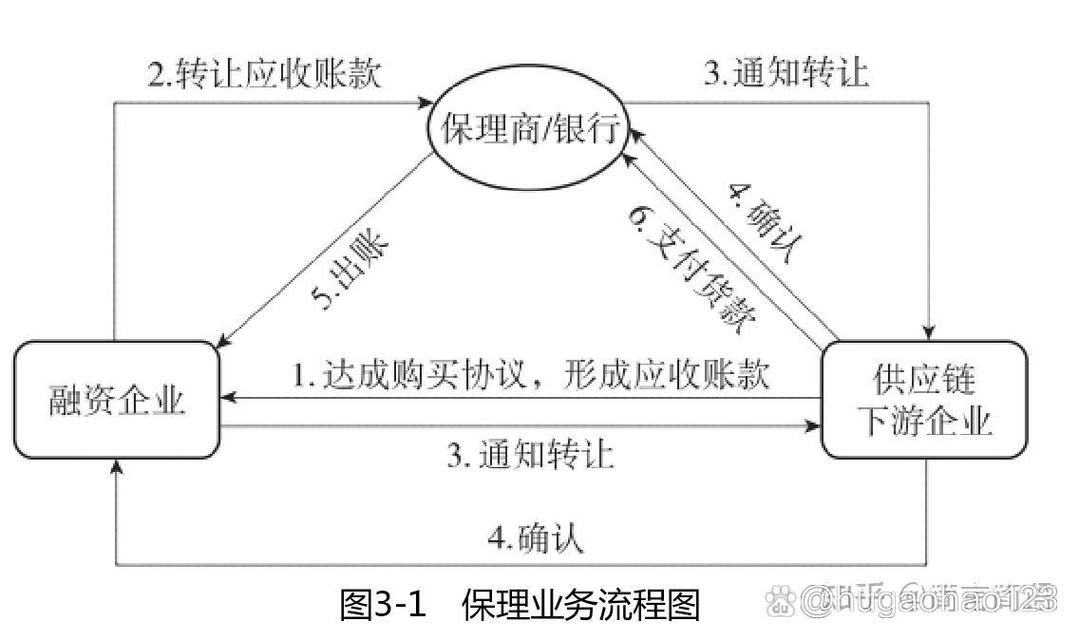
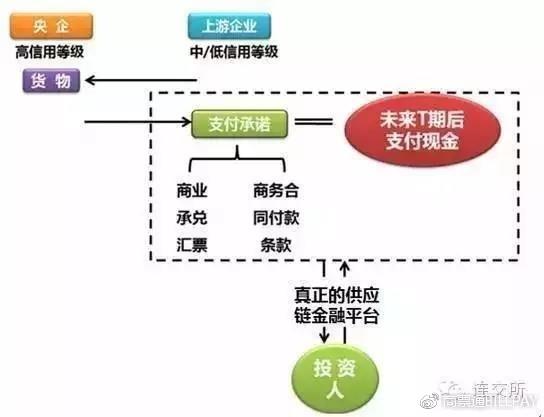
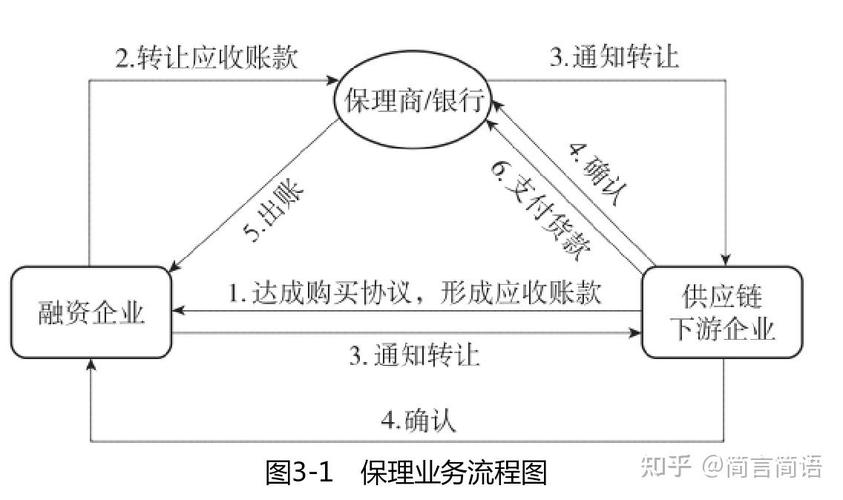
供应链应收账款融资是一种基于真实贸易合同的融资方式。其核心在于:卖方(供应商)与买方(采购商)签订真实贸易合同后,卖方将因该合同产生的应收账款转让给金融机构(如银行、保理商或金融科技平台),从而提前获得资金。金融机构则依赖于买方的信用实力,而非卖方的单独信用,来提供融资。
这种模式下,融资的载体是应收账款,即以受让应收账款的方式提供贸易融资。它不同于传统的固定资产抵押贷款,更注重交易本身的真实性和买方的付款能力。
二、模式的核心要素
要理解供应链应收账款融资,需把握三个关键要素:
- 真实贸易合同:这是融资的基础。合同必须反映真实的货物或服务交易,避免虚假融资。合同中的付款条件、金额和期限决定了应收账款的规模和风险。
- 应收账款转让:卖方将收款权利转让给金融机构,通常通过保理或应收账款质押的方式实现。转让后,金融机构成为新的收款方。
- 贸易融资:金融机构提供资金,通常为应收账款面值的一定比例(如70%-90%),并收取利息和手续费。融资期限与应收账款到期日匹配。
三、运作流程
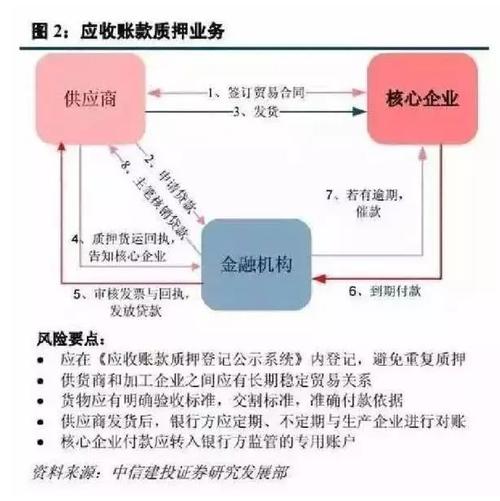
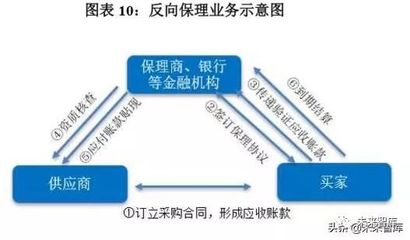
典型的供应链应收账款融资流程如下:
- 签订合同:卖方与买方签订真实贸易合同,约定付款期限(如60天)。
- 发货与开票:卖方发货并开具发票,形成应收账款。
- 融资申请:卖方向金融机构申请融资,提交合同、发票等证明文件。
- 审核与放款:金融机构审核贸易真实性及买方信用,批准后向卖方放款。
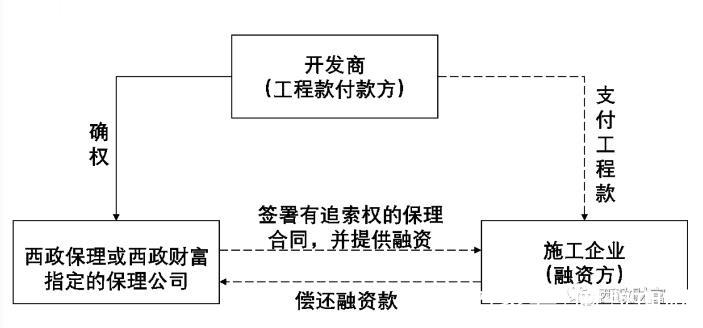
- 到期收款:应收账款到期时,买方直接付款给金融机构。若买方违约,金融机构可能向卖方追索(有追索权保理)或承担损失(无追索权保理)。
四、优势分析
对卖方而言,该模式能加速资金回笼,改善现金流,降低负债率,并借助买方信用获得融资。对买方来说,可以延长付款期限,优化自身现金流,同时维护供应链稳定。对金融机构,则拓展了业务机会,风险相对可控,因为融资基于真实交易和买方信用。
五、风险与挑战
尽管优势明显,但风险不容忽视:
- 贸易真实性风险:虚假合同可能导致融资欺诈。
- 买方信用风险:买方无力付款时,金融机构可能受损。
- 操作风险:应收账款转让登记、通知等环节的瑕疵可能引发法律纠纷。
- 法律风险:不同国家对应收账款转让的规定各异,需合规操作。
六、实际应用与案例
以汽车行业为例,零部件供应商在向整车厂供货后,往往面临长达数月的账期。通过应收账款融资,供应商可提前从银行获得资金,用于采购原材料或发放工资。整车厂的信用等级较高,银行更愿意提供融资,实现了多方共赢。
七、未来发展趋势
随着金融科技的发展,供应链应收账款融资正走向数字化和平台化。区块链技术可确保贸易数据不可篡改,提高真实性;大数据风控可更精准评估买方信用。该模式有望覆盖更多中小企业,成为供应链金融的主流。
供应链应收账款融资模式,以真实贸易合同为基础,以受让应收账款的方式提供贸易融资,有效解决了供应链上的资金错配问题。它不仅是中小企业融资的利器,也是提升供应链整体效率的关键。参与者需警惕风险,加强风控,方能行稳致远。