在大宗商品贸易领域,资金需求量大、周转速度快,传统的银行信贷往往难以满足企业灵活多变的融资需求。因此,多种创新的贸易融资模式应运而生,其中垫资代采、托盘、国企混改以及应收账款暗保理等模式备受关注。本文将重点解析以受让应收账款的方式提供贸易融资——即应收账款暗保理,并简要介绍其他相关模式。
一、大宗商品贸易融资的常见模式
1. 垫资代采
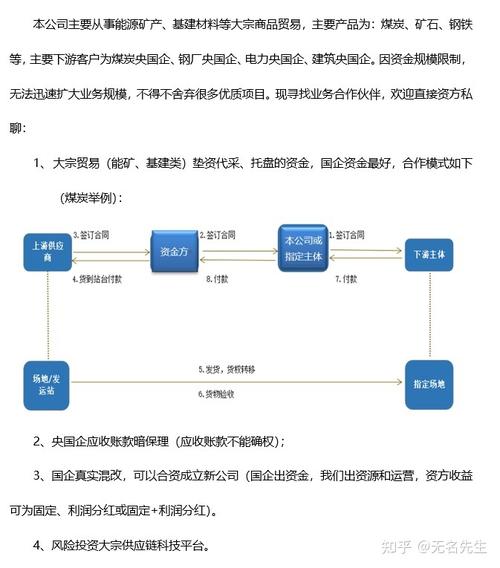
垫资代采是指资金方(通常为国有企业或大型供应链公司)代替采购方向上游供应商支付货款,采购方在约定时间内将货款及资金占用费支付给资金方。这种模式解决了采购方资金短缺的问题,同时资金方通过控制货权降低风险。
2. 托盘贸易
托盘贸易是一种典型的供应链金融模式,资金方作为托盘方,介入贸易环节,为供需双方提供资金支持。托盘方通常以中间商身份出现,先向上游采购,再销售给下游,通过价差或服务费获利。托盘模式能有效缓解上下游企业的资金压力,但需要严格控制货权和市场风险。
3. 国企混改
国企混合所有制改革(混改)涉及国有资本与民营资本的合作。在大宗商品贸易融资中,民营企业可借助国企的信用背书和资金优势,国企则通过混改引入市场化机制,提升效率。这种合作有助于降低融资成本,但需注意合规性和风险隔离。
二、应收账款暗保理:以受让应收账款的方式提供贸易融资
1. 何为应收账款暗保理?
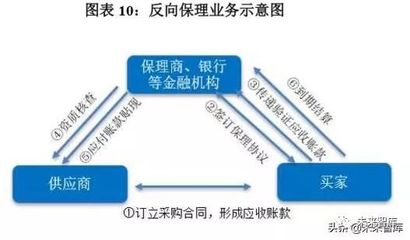
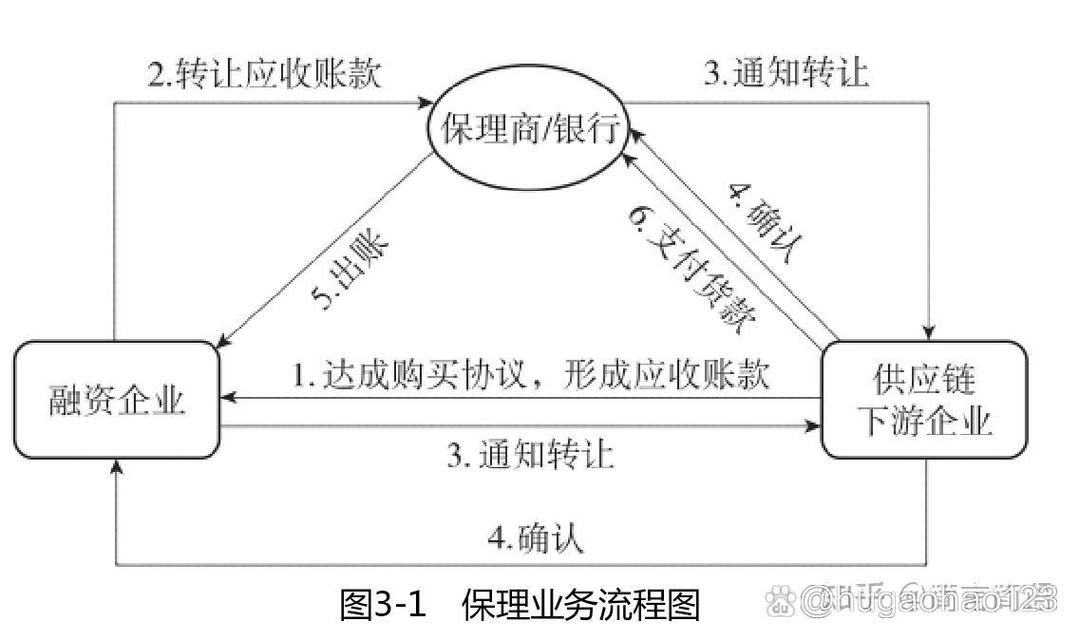
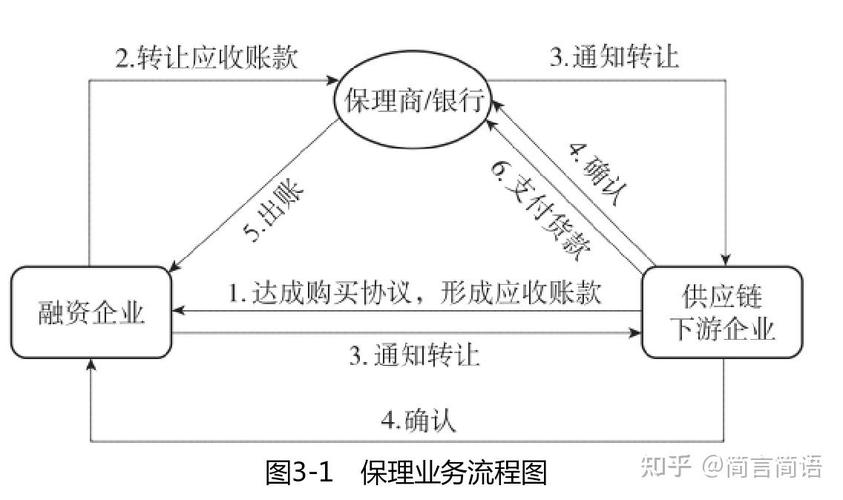
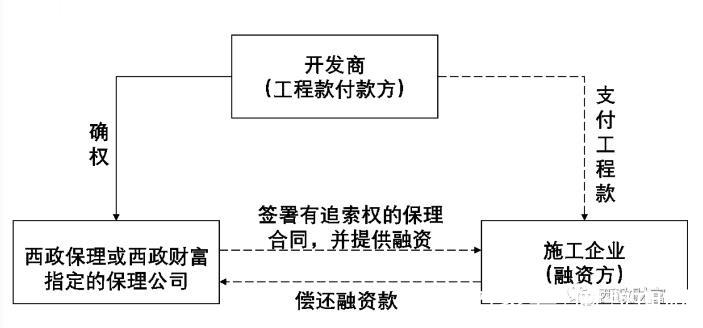
应收账款暗保理是一种保理业务模式,指保理商(资金方)受让供应商的应收账款,为供应商提供融资,但不通知债务人(即买方)。与明保理不同,暗保理中债务人并不知晓应收账款已被转让,因此保理商需承担更高的风险,但这也满足了部分供应商不愿让买方知晓其融资需求的心理。
2. 操作流程
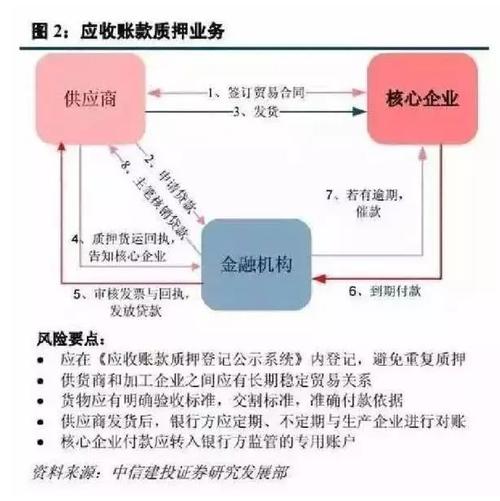
- 供应商与买方形成真实贸易,产生应收账款;
- 供应商向保理商申请暗保理融资,提交相关贸易单据;
- 保理商审核贸易真实性和买方信用,受让应收账款;
- 保理商向供应商发放融资款;
- 应收账款到期后,买方付款至供应商账户,供应商再转付保理商(或保理商通过其他方式回收资金)。
3. 优势与风险
优势:
- 供应商可快速获得资金,加速周转;
- 不通知买方,维护了供应商与买方的关系;
- 保理商通过受让应收账款,获得新的业务增长点。
风险:
- 贸易真实性风险:需严格审核合同、发票、物流等单据;
- 买方信用风险:暗保理下保理商难以直接向买方追索;
- 回款风险:资金可能被供应商挪用,需监控回款账户。
4. 风控要点
- 核实贸易背景的真实性,防止虚构交易;
- 评估买方资信状况,选择信用良好的买方;
- 要求供应商提供反担保或保证金;
- 监控供应商经营状况和回款情况,设置预警机制。
三、模式比较与选择建议
不同融资模式适用于不同场景:垫资代采和托盘适合采购阶段资金短缺;国企混改适合长期战略合作;应收账款暗保理则适合有稳定应收账款但不愿惊动买方的供应商。企业应根据自身需求、风险承受能力和融资成本,选择合适的融资方式。
四、
大宗商品贸易融资模式不断创新,以受让应收账款的方式提供贸易融资(暗保理)为供应商开辟了新的融资渠道。暗保理的风险较高,需要资金方具备严谨的风控体系和审核能力。随着金融科技的发展,大数据和区块链等技术有望进一步提升贸易融资的透明度和安全性,推动行业健康发展。