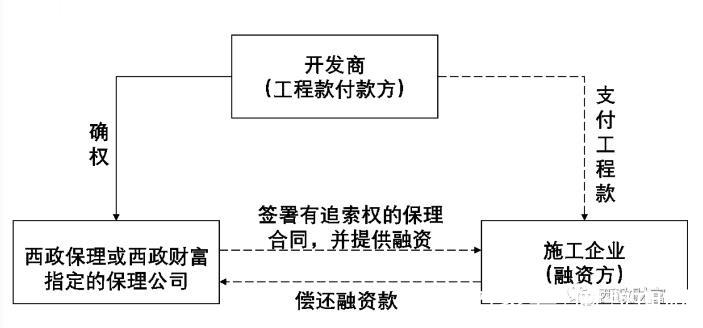
在中小企业普遍面临“融资难、融资贵”的背景下,应收账款融资凭借其依托真实贸易、不依赖不动产抵押的特点,逐渐成为破解融资瓶颈的关键工具。其核心模式是以受让应收账款的方式提供贸易融资,即企业将因赊销产生的未到期债权转让给金融机构或保理商,提前回笼资金,从而缓解流动性压力。
一、为什么应收账款融资是中小企业的核心选择?
中小企业难以获得传统信贷支持,根源在于缺乏银行认可的抵押物和完整的财务报表。但它们在供应链中往往持有大量来自核心企业的应收账款。这些账款背后是真实发生的货物交付或服务提供,具有可验证的现金流预期。以受让应收账款提供融资,本质上是将企业的“未来现金”转化为“当下现金”,绕开了不动产抵押的硬约束,更贴合中小企业的资产结构。统计显示,我国中小企业应收账款占总资产比重普遍在30%以上,部分制造业甚至超过50%,这意味着该融资模式有极广的覆盖面。
二、以受让应收账款方式提供贸易融资的运作逻辑
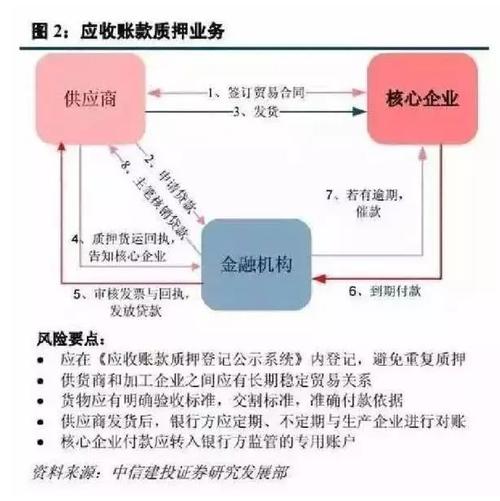
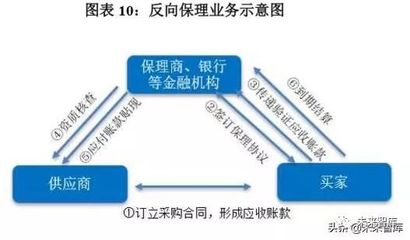
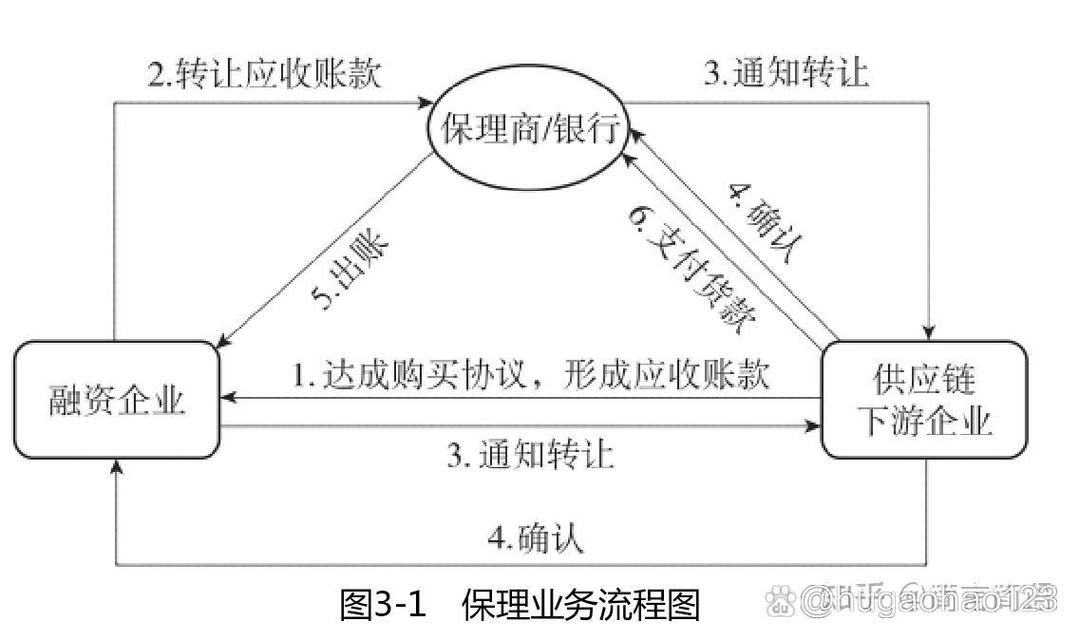
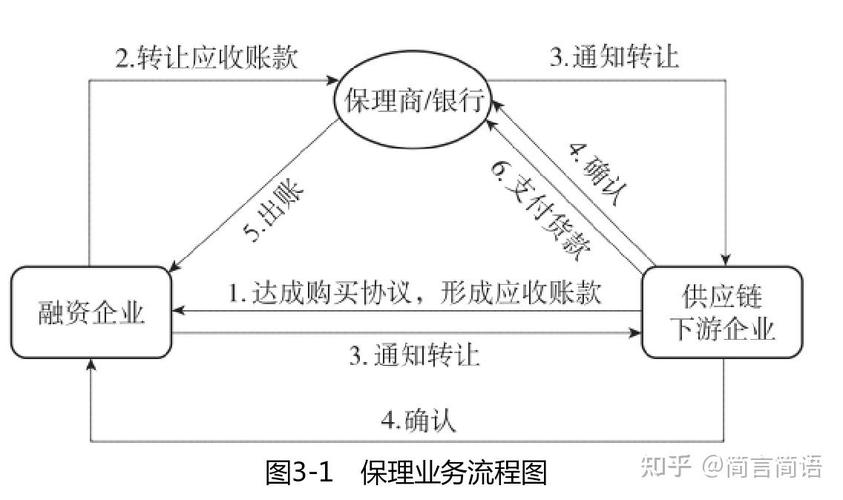
这一模式的核心是“债权转让+融资服务”。具体流程包括:中小企业(卖方)将赊销形成的应收账款转让给金融机构或保理商(受让方);受让方按照账款金额的一定比例(通常为70%—90%)向卖方支付融资款;账款到期后,买方直接向受让方付款,受让方扣除融资利息和费用后,将余款支付给卖方。银保监会《商业银行保理业务管理暂行办法》明确,保理业务是以债权人转让其应收账款为前提,集融资、应收账款催收、管理、坏账担保于一体的综合性金融服务。这里的“受让应收账款”既是融资的法律基础,也是风险控制的关键抓手——受让方成为新的债权人,可对买方行使直接追索权。
三、贸易融资属性的独特优势与实战价值
与传统流动资金贷款相比,以受让应收账款方式提供贸易融资具有四重优势。第一,审批周期短。授信评估重在买方信用和贸易真实性,而非中小企业自身资产负债率。若买方为大型国企或上市公司,融资甚至可做到“当天申请、当天放款”。第二,资金用途灵活。企业可零散、高频融资,匹配其多笔小额交易的需求,提高资金周转效率。第三,优化财务报表。无追索权保理可实现应收账款出表、降低负债率,有利于企业后续发债或引入投资。第四,附带信用管理功能。专业保理商通过账款催收、买方信用监控等服务,帮助中小企业降低坏账风险。例如,一家汽车零部件供应商,每月向整车厂发出约500万元货物,账期90天。通过转让应收账款,它可以在发货后一周内获得约400万元融资款,立刻投入下一批原材料采购,产能利用率从60%提升至90%,年度销售额增长近40%。
四、哪些行业和场景最适合由应收账款融资切入?
从实践看,该模式在以下领域成为核心融资手段。一是供应链上游的制造与贸易企业,尤其是电子产品、汽车零部件、纺织服装、医药流通等行业——交易频繁、信用记录完备。二是政府采购和大型企业采购的中标供应商,其形成的是政府或国企应付账款,付款有预算保障。三是服务外包及工程类企业,如电力安装、软件开发外包,完工后形成合同应收账款。四是出口贸易企业,可通过国际保理受让国外买方应收账款,同时规避汇率和信用风险。
五、潜在风险与核心制衡:企业使用前需冷静评估
风险中性地看,应收账款融资并非万能。首先是买方信用集中风险:若少数几个大客户出现经营困难,逾期付款将触发融资被追索或冲销。建议投保信用保险或选择有追索权保理。其次是虚假贸易风险:若为融资而伪造合同、虚开发票,融资方可通过比对税款凭证(发票)、物流单、买卖双方历史流水等形成闭环验证,近年区块链电子凭证系统亦提升了防伪能力。第三是融资成本与操作繁杂性问题。单笔融资跨度可能只有几万元,但需要签署转让协议、登记应收账款质押或转让,中小企会计或财务人员负担增加。为化解压力,有地方政府推动建立供应链金融平台,推动标准化数字确权,受益于此,操作门槛正在下降。
六、银保监会近年来积极推进供应链金融,强调应收账款融资作为贸易融资核心的积极作用
监管部门持续鼓励金融机构开发“线上保理”“数字凭证拆分转让”等产品,明确禁止核心企业拖欠账款、损害中小企业利益。商业银行纷纷建立贸易融资专营团队,有的推出普惠型在线保理,单笔1000万元以上业务占比主动调减,转而扶助大量微小型应收账款保单。政策方向不仅承认应收账款融资为代表的社会资本创新,更是拉动实体活水的基础设施。
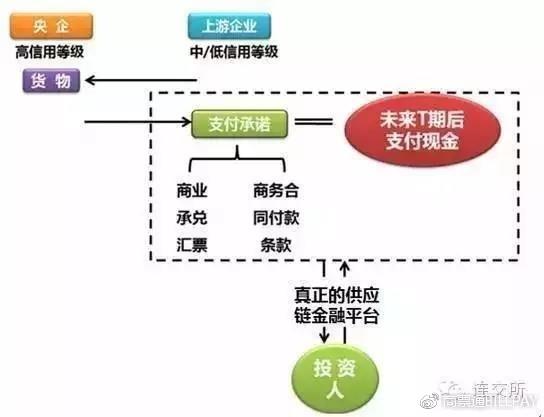
中小企业融资的核心已然聚向内含外部信用激活力应收账款。而要拓展此项业务,尤其需重视受让应收账款机制下的结构化安全阀——双保理、池融资或供应链票据兼备应用可更高效保护融资链条稳健,形成产融双赢。正确的叙事仍是:立足贸易真实性,让应收畅通现金流。以受让新模态补金融短板,中小企业的融资才更便捷持续。