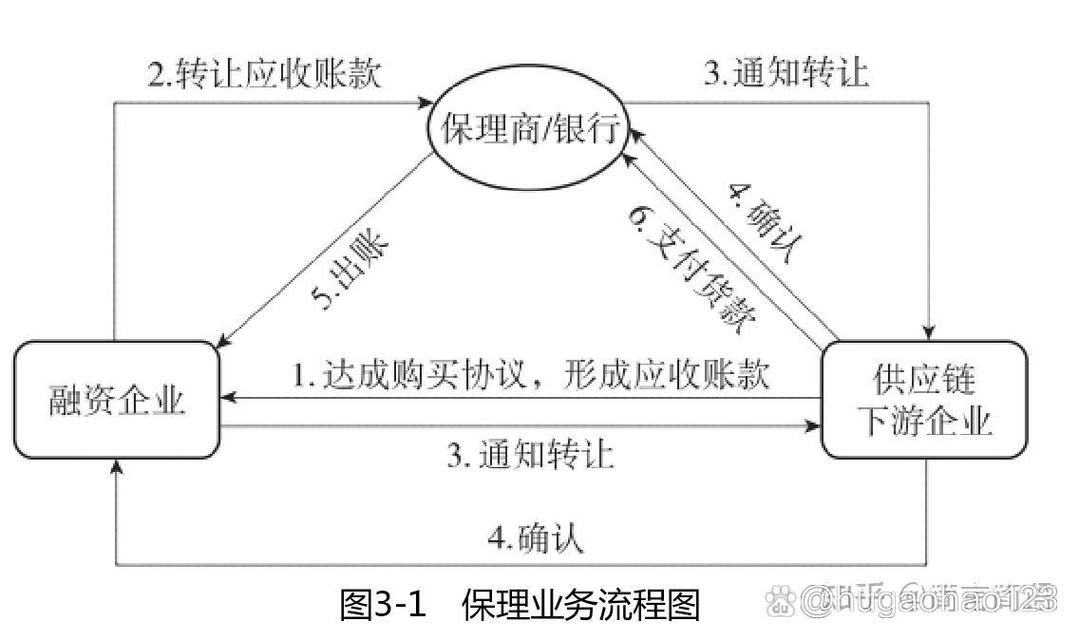
商业保理公司作为供应链金融的重要载体,其收购价格受牌照资质、业务模式、资产质量等多重因素影响。对于一家收购满一年、以受让应收账款方式提供贸易融资的商业保理公司,收购成本并非单一数字,而是一个由净资产、牌照溢价、业务资源、合规成本等构成的综合区间。本文将系统拆解收购价格的构成要素,并给出不同情景下的预算参考。
一、商业保理公司收购价格的总体区间
从市场实践看,收购一家成立满一年、无重大违规记录、业务规模较小的商业保理公司,交易对价通常在50万元至300万元之间;若公司已形成稳定的应收账款资产池、具备盈利能力和银行授信资源,价格可上探至500万元以上。极端情况下(如具备稀缺的区域牌照或与核心企业深度绑定的业务网络),收购价格可能超过1000万元。需要强调的是,价格的核心变量并非“成立时间满一年”本身,而是这一年内积累的合规基础、客户关系和风控体系。
二、收购价格的构成拆解
(一)牌照与壳资源价值()基准价:30万-80万元)
商业保理公司受地方金融监管局监管,设立需满足注册资本、股东资质、高管人员等要求。成立满一年的公司意味着已通过设立审批、完成监管报备、具备持续经营记录,其“壳资源”价值高于新设申请。但需注意:各地监管尺度不同,部分区域已暂停新增保理公司备案,导致存量牌照溢价上升;反之,监管宽松地区的牌照价值相对较低。
(二)净资产与资产质量(核心变量)
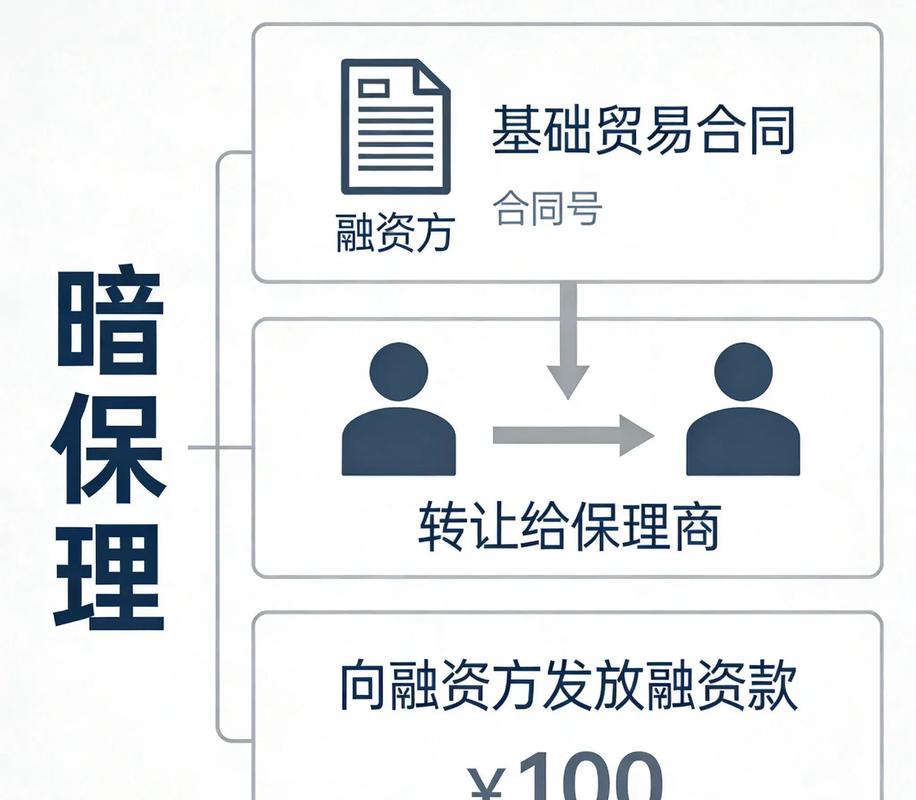
收购价格通常以净资产为锚点,并结合应收账款资产质量进行调整。对于以受让应收账款方式提供贸易融资的公司,需重点核查:
- 应收账款底层资产的真实性、分散度和账龄结构。若资产集中于少数关联方或账龄超过90天的占比较高,收购方需计提减值准备,从而压低交易对价。
- 风险准备金计提是否充足。监管要求商业保理公司按融资余额的一定比例计提风险准备金,若标的公司计提不足,收购方需补提,直接扣减估值。
- 存量融资项目的增信措施。有回购方担保、差额补足或应收账款质押登记的项目,估值更高;纯信用类项目则需折价。
(三)业务资源与盈利能力()1-3倍市盈率或0.8-1.5倍市净率)
若标的公司已形成稳定的客户群和重复业务,收购方通常愿意为业务资源支付溢价。以受让应收账款模式为例,其收入来源为保理融资利息及服务费,盈利能力取决于利差水平、融资杠杆和资产周转率。市场上常见的估值方法包括:
- 市净率法(P/B):适用于资产以应收账款为主的公司,通常按0.8-1.5倍净资产定价;
- 市盈率法(P/E):适用于已稳定盈利的公司,按3-8倍净利润定价(小型保理公司因成长性有限,倍数偏低);
- 净资产加成法:净资产+牌照溢价+客户资源溢价(10%-30%净资产)。
(四)合规成本与隐性负债
收购满一年的公司必须完成监管合规尽调。若存在以下问题,收购价格需相应扣减甚至导致交易终止:
- 未按规定接入应收账款登记公示系统或未完成动产融资统一登记;
- 挪用风险准备金、超杠杆经营(融资余额超过净资产的10倍);
- 涉及诉讼、仲裁或被执行记录;
- 股东出资不实或存在抽逃出资情形。
合规整改成本(如补提准备金、缴纳罚款、完善内控制度)通常由卖方承担或从对价中扣除。
(五)中介与交易成本
收购过程中产生的法律尽调、财务审计、资产评估、工商变更、监管报备等费用,通常为交易对价的3%-8%,由买方或双方分担。若涉及国资或外资收购,还需考虑审批时间和额外合规成本。
三、不同情景下的预算参考
| 情景 | 公司特征 | 预估收购价 |
|------|----------|------------|
| 基础壳公司 | 成立满一年,无实质业务,净资产1000万元,无不良记录 | 80万-150万元(主要为牌照溢价+壳维护成本) |
| 小型运营公司 | 净资产2000万元,应收账款余额5000万元,年净利润100万元,资产分散 | 200万-350万元(0.8-1.2倍P/B或2-3倍P/E) |
| 稳健盈利公司 | 净资产5000万元,应收账款余额2亿元,年净利润500万元,银行授信充足 | 600万-1200万元(1.2-1.5倍P/B或3-5倍P/E+资源溢价) |
| 战略价值公司 | 具备核心企业供应链资源、ABS发行经验或跨区域经营资质 | 1500万元以上(个案协商,资源溢价主导) |
需注意:上述价格仅为股权转让对价,不含收购后需注入的营运资金。若收购方计划将业务规模扩大至监管上限,通常还需准备相当于净资产1-3倍的增量资金。
四、以受让应收账款方式提供贸易融资的特殊考量
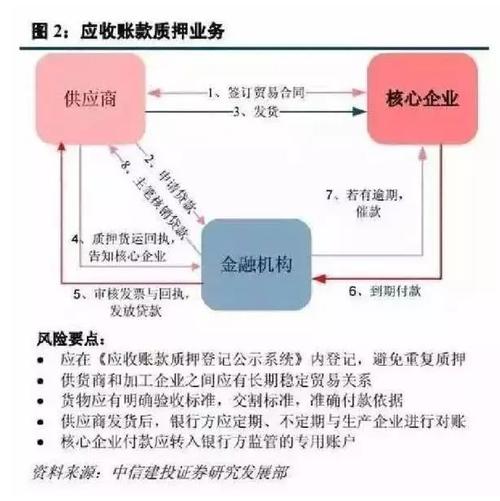
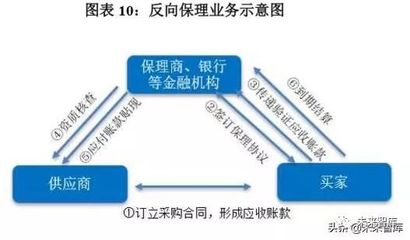
该业务模式的核心风险在于应收账款真实性及债务人信用。收购方在估值时应重点核实:
- 是否逐笔完成应收账款转让登记(人民银行征信中心动产融资统一登记公示系统);
- 是否取得债务人付款确认或回执;
- 保理融资款是否直接支付至卖方账户并形成完整资金闭环;
- 是否存在“名为保理、实为借贷”的合规瑕疵(如无真实贸易背景、应收账款未特定化)。
若标的公司业务操作规范、底层资产清晰,其估值可较同类公司上浮10%-20%;反之,若存在合规瑕疵,收购方需预留整改预算,甚至放弃收购。
五、
收购一家成立满一年、以受让应收账款方式提供贸易融资的商业保理公司,预算跨度大致在80万元至1200万元之间,具体取决于牌照稀缺性、净资产规模、资产质量、盈利能力和合规状况。建议收购方以净资产为基准,结合尽调结果对牌照价值、客户资源、风险拨备进行加减项调整,并预留3%-8%的交易成本和相当于净资产1-3倍的后续营运资金,方可形成完整的收购预算。